PAMP Pampa Energia S.A.
-
banana
- Mensajes: 5317
- Registrado: Mar Sep 08, 2020 8:15 pm
Re: PAMP Pampa Energia S.A.
,,,y no la veras NUNCA, Y ES LEGAL , es una trampa CAZABOBOS,,,,!!!, si alguno la ve distinta, acepto opiniones ,,,las ganancias de las empresas que cotizan en Bolsas, deben repartir algo de sus ganancias entre sus inversores, de lo contrario NO COTICEN Y LABUREN CON LA SUYA,,,,MMM LA SABE ESCONDER BIEN , ALZAMER en esta la tiene RECLARA,o no ? yo tambien,,,
-
banana
- Mensajes: 5317
- Registrado: Mar Sep 08, 2020 8:15 pm
Re: PAMP Pampa Energia S.A.
364 mangos de ganancia x accion y vos que viste,,,? NADA
-
banana
- Mensajes: 5317
- Registrado: Mar Sep 08, 2020 8:15 pm
Re: PAMP Pampa Energia S.A.
las ganancias se las comen ellos., y no esta mal, lo que si esta mal es cotizar en bolsa y engañar a los pequeños inversores y cagarlos en la cara,,,,!!!
-
Sir
- Mensajes: 30399
- Registrado: Mié May 11, 2011 5:20 pm
-
sancho18
- Mensajes: 1492
- Registrado: Jue Sep 09, 2021 8:41 am
Re: PAMP Pampa Energia S.A.
BULL MARKETS LA RECOMIENDA
ATENTI, PUEDE CRECER MUCHO !!

ATENTI, PUEDE CRECER MUCHO !!
-
walterhunter
- Mensajes: 355
- Registrado: Mié Feb 09, 2011 2:25 pm
Re: PAMP Pampa Energia S.A.
Gracias Sebara, como siempre un lujo sus aportes!!!
sebara escribió: ↑ Cierra el ejercicio 2025 (N.º 82) con saldo positivo de US$ 377 millones, siendo -39,1% menor al 2024, por diferencias de impuestos a las ganancias. Antes de impuestos, el saldo es un 16,9% superior al ejercicio precedente. El 4T 2025 en particular, da US$ 161 millones, un 51,9% mayor al 2024. La moneda funcional es el dólar, cuyo tipo de cambio es $ 1446.
Aspectos destacados: A partir de noviembre, por decreto de la SE, se fomentar la competencia se reformula las remuneraciones de generación. Esto traerá un potencial aumento del EBITDA entre 10% y 15%. Este año se ha invertido US$ 1413 millones, donde mas de la mitad de este monto fue destinado a Rincón de Aranda (RIGI) que alcanzó los 20000 barriles diarios.
Los ingresos por ventas dan US$ 1998 millones, siendo un 6,5% mayor al 2024. Los costos de ventas dan US$ 1369 millones, aumentando 7%. El costo de extracción promedio en 2025 es de U$S 7,2 por barril, siendo 14,3% mayor al periodo precedente. El margen de EBITDA sobre Ventas da 50,5%, en 2024 fue del 50%. Los inventarios dan US$ 231 millones subiendo 3,6%.
Por segmentos se desglosa: Petróleo y gas (43,1%) suben 18,8% anual, por incremento de la producción en Rincón Aranda.
Las exportaciones de O&G (23,1%) suben 84,3% por entregas a Chile, el plano local sube 6,6%. El precio promedio de gas se mantiene, el precio del barril petróleo promedio bajó -12,4%. Generación de energía (39,6%) sube 17,9%, impulsado por normalización de la central térmica Genelba y el parque eólico PEPE 6. Petroquímica (22,2%) bajan -14,1% por evento climático, las exportaciones (40,2%) bajan -6,3%, local baja -18,7%.
En generación de energía se utilizó el 91,3% de la disponibilidad, en el 4T 2024 fue del 94,3% por mantenimientos programados y salida forzada en HINISA. La participación en el mercado va de 12,6% a 12,4%. El despacho baja -4,1%.
Donde: energía térmica (85,7%) despachó -2% menos, la eólica (8%) sube 34,6% por PEPE 6, la hidroeléctrica baja -42,4%. El despacho de Petróleo sube 136%. Gas baja -0,7%. Despacho Petroquímica baja -1,9% con “Reforma” sin cambios, “caucho sintético” baja -8,9% y estireno y poliestireno baja un -4,5%.
Los gastos generales registran US$ 1667 millones, 3,5% superiores al 2024. Donde: gastos de producción (82,6%) suben 6,2% por depreciaciones en PP&E. Gastos de administración (11,5%) bajan -19,7% por compensaciones. Gastos de comercialización crecen 32,4%, por fletes.
Los saldos financieros dan positivos por U$S 79 millones, siendo un 36,2% mayor al 2024, por diferencia de conversión de moneda. La deuda bruta es US$ 1892 millones, subiendo 9%. El 81,8% de la deuda es en dólares (ley extranjera) a una tasa fija promedio de 7,9%, el 9,5% ley argentina, el 4,4% en dólar MEP y el resto en dólar-link. La deuda neta sobre el EBITDA es 1,1x. El flujo de fondos suma U$S 725 millones, -1,8% menor al 2024 y bajando US$ -13 millones.
Se destinará $ 511,4 billones para “Reserva Facultativa”, de los cuales no repartirán dividendos ya que habrá un CAPEX de aproximadamente US$ 1100 para proyecto de expansión de “Oil&Gas”, priorizando Rincón de Aranda y el resto en tareas de mantenimiento de centrales energéticas. El precio de cobertura para los proyectos de Oil&Gas es de US$ 66 por barril. Por desregulaciones el destino de ventas de Gas bajará la intervención CAMMESA desde 59% al 29%
La liquidez va de 1,83 a 3,11. La solvencia va de 1,08 a 1,21.
El VL es $ 3847. La cotización es de $ 4565. La capitalización es $ 6207 billones.
La ganancia por acción acumulada es $ 364,55. El PER es de 12,5 años.
-
sebara
- Mensajes: 5931
- Registrado: Lun Ene 30, 2012 4:36 pm
Re: PAMP Pampa Energia S.A.
Cierra el ejercicio 2025 (N.º 82) con saldo positivo de US$ 377 millones, siendo -39,1% menor al 2024, por diferencias de impuestos a las ganancias. Antes de impuestos, el saldo es un 16,9% superior al ejercicio precedente. El 4T 2025 en particular, da US$ 161 millones, un 51,9% mayor al 2024. La moneda funcional es el dólar, cuyo tipo de cambio es $ 1446.
Aspectos destacados: A partir de noviembre, por decreto de la SE, se fomentar la competencia se reformula las remuneraciones de generación. Esto traerá un potencial aumento del EBITDA entre 10% y 15%. Este año se ha invertido US$ 1413 millones, donde mas de la mitad de este monto fue destinado a Rincón de Aranda (RIGI) que alcanzó los 20000 barriles diarios.
Los ingresos por ventas dan US$ 1998 millones, siendo un 6,5% mayor al 2024. Los costos de ventas dan US$ 1369 millones, aumentando 7%. El costo de extracción promedio en 2025 es de U$S 7,2 por barril, siendo 14,3% mayor al periodo precedente. El margen de EBITDA sobre Ventas da 50,5%, en 2024 fue del 50%. Los inventarios dan US$ 231 millones subiendo 3,6%.
Por segmentos se desglosa: Petróleo y gas (43,1%) suben 18,8% anual, por incremento de la producción en Rincón Aranda.
Las exportaciones de O&G (23,1%) suben 84,3% por entregas a Chile, el plano local sube 6,6%. El precio promedio de gas se mantiene, el precio del barril petróleo promedio bajó -12,4%. Generación de energía (39,6%) sube 17,9%, impulsado por normalización de la central térmica Genelba y el parque eólico PEPE 6. Petroquímica (22,2%) bajan -14,1% por evento climático, las exportaciones (40,2%) bajan -6,3%, local baja -18,7%.
En generación de energía se utilizó el 91,3% de la disponibilidad, en el 4T 2024 fue del 94,3% por mantenimientos programados y salida forzada en HINISA. La participación en el mercado va de 12,6% a 12,4%. El despacho baja -4,1%.
Donde: energía térmica (85,7%) despachó -2% menos, la eólica (8%) sube 34,6% por PEPE 6, la hidroeléctrica baja -42,4%. El despacho de Petróleo sube 136%. Gas baja -0,7%. Despacho Petroquímica baja -1,9% con “Reforma” sin cambios, “caucho sintético” baja -8,9% y estireno y poliestireno baja un -4,5%.
Los gastos generales registran US$ 1667 millones, 3,5% superiores al 2024. Donde: gastos de producción (82,6%) suben 6,2% por depreciaciones en PP&E. Gastos de administración (11,5%) bajan -19,7% por compensaciones. Gastos de comercialización crecen 32,4%, por fletes.
Los saldos financieros dan positivos por U$S 79 millones, siendo un 36,2% mayor al 2024, por diferencia de conversión de moneda. La deuda bruta es US$ 1892 millones, subiendo 9%. El 81,8% de la deuda es en dólares (ley extranjera) a una tasa fija promedio de 7,9%, el 9,5% ley argentina, el 4,4% en dólar MEP y el resto en dólar-link. La deuda neta sobre el EBITDA es 1,1x. El flujo de fondos suma U$S 725 millones, -1,8% menor al 2024 y bajando US$ -13 millones.
Se destinará $ 511,4 billones para “Reserva Facultativa”, de los cuales no repartirán dividendos ya que habrá un CAPEX de aproximadamente US$ 1100 para proyecto de expansión de “Oil&Gas”, priorizando Rincón de Aranda y el resto en tareas de mantenimiento de centrales energéticas. El precio de cobertura para los proyectos de Oil&Gas es de US$ 66 por barril. Por desregulaciones el destino de ventas de Gas bajará la intervención CAMMESA desde 59% al 29%
La liquidez va de 1,83 a 3,11. La solvencia va de 1,08 a 1,21.
El VL es $ 3847. La cotización es de $ 4565. La capitalización es $ 6207 billones.
La ganancia por acción acumulada es $ 364,55. El PER es de 12,5 años.
Aspectos destacados: A partir de noviembre, por decreto de la SE, se fomentar la competencia se reformula las remuneraciones de generación. Esto traerá un potencial aumento del EBITDA entre 10% y 15%. Este año se ha invertido US$ 1413 millones, donde mas de la mitad de este monto fue destinado a Rincón de Aranda (RIGI) que alcanzó los 20000 barriles diarios.
Los ingresos por ventas dan US$ 1998 millones, siendo un 6,5% mayor al 2024. Los costos de ventas dan US$ 1369 millones, aumentando 7%. El costo de extracción promedio en 2025 es de U$S 7,2 por barril, siendo 14,3% mayor al periodo precedente. El margen de EBITDA sobre Ventas da 50,5%, en 2024 fue del 50%. Los inventarios dan US$ 231 millones subiendo 3,6%.
Por segmentos se desglosa: Petróleo y gas (43,1%) suben 18,8% anual, por incremento de la producción en Rincón Aranda.
Las exportaciones de O&G (23,1%) suben 84,3% por entregas a Chile, el plano local sube 6,6%. El precio promedio de gas se mantiene, el precio del barril petróleo promedio bajó -12,4%. Generación de energía (39,6%) sube 17,9%, impulsado por normalización de la central térmica Genelba y el parque eólico PEPE 6. Petroquímica (22,2%) bajan -14,1% por evento climático, las exportaciones (40,2%) bajan -6,3%, local baja -18,7%.
En generación de energía se utilizó el 91,3% de la disponibilidad, en el 4T 2024 fue del 94,3% por mantenimientos programados y salida forzada en HINISA. La participación en el mercado va de 12,6% a 12,4%. El despacho baja -4,1%.
Donde: energía térmica (85,7%) despachó -2% menos, la eólica (8%) sube 34,6% por PEPE 6, la hidroeléctrica baja -42,4%. El despacho de Petróleo sube 136%. Gas baja -0,7%. Despacho Petroquímica baja -1,9% con “Reforma” sin cambios, “caucho sintético” baja -8,9% y estireno y poliestireno baja un -4,5%.
Los gastos generales registran US$ 1667 millones, 3,5% superiores al 2024. Donde: gastos de producción (82,6%) suben 6,2% por depreciaciones en PP&E. Gastos de administración (11,5%) bajan -19,7% por compensaciones. Gastos de comercialización crecen 32,4%, por fletes.
Los saldos financieros dan positivos por U$S 79 millones, siendo un 36,2% mayor al 2024, por diferencia de conversión de moneda. La deuda bruta es US$ 1892 millones, subiendo 9%. El 81,8% de la deuda es en dólares (ley extranjera) a una tasa fija promedio de 7,9%, el 9,5% ley argentina, el 4,4% en dólar MEP y el resto en dólar-link. La deuda neta sobre el EBITDA es 1,1x. El flujo de fondos suma U$S 725 millones, -1,8% menor al 2024 y bajando US$ -13 millones.
Se destinará $ 511,4 billones para “Reserva Facultativa”, de los cuales no repartirán dividendos ya que habrá un CAPEX de aproximadamente US$ 1100 para proyecto de expansión de “Oil&Gas”, priorizando Rincón de Aranda y el resto en tareas de mantenimiento de centrales energéticas. El precio de cobertura para los proyectos de Oil&Gas es de US$ 66 por barril. Por desregulaciones el destino de ventas de Gas bajará la intervención CAMMESA desde 59% al 29%
La liquidez va de 1,83 a 3,11. La solvencia va de 1,08 a 1,21.
El VL es $ 3847. La cotización es de $ 4565. La capitalización es $ 6207 billones.
La ganancia por acción acumulada es $ 364,55. El PER es de 12,5 años.
-
candado8
- Mensajes: 1416
- Registrado: Mar Ene 18, 2011 8:03 pm
-
colorado36
- Mensajes: 72
- Registrado: Sab Mar 17, 2018 10:49 am
Re: PAMP Pampa Energia S.A.
Pampa Energía cerró 2025 con crecimiento en generación eléctrica y mayores reservas en Vaca Muerta
https://www.iprofesional.com/energia/44 ... aca-muerta
Hay que saber esperar...el mercado en el tiempo te da revancha
https://www.iprofesional.com/energia/44 ... aca-muerta
Hay que saber esperar...el mercado en el tiempo te da revancha
-
pablodago
- Mensajes: 669
- Registrado: Jue Mar 11, 2010 6:38 pm
Re: PAMP Pampa Energia S.A.
Sube el gas y el petróleo, pero Pampa, no.
-
wal772
- Mensajes: 2326
- Registrado: Mié May 15, 2019 7:10 pm
Re: PAMP Pampa Energia S.A.
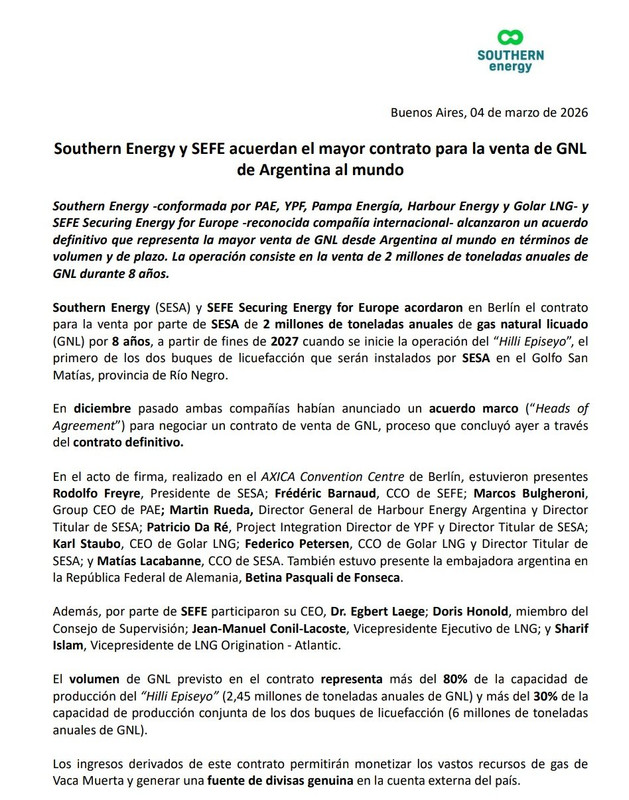
El GNL Internacional se disparó. Esta variable mas el cambio estacional en la región jugará favorablemente a MEDIANO PLAZO. Es oportunidad comprar las gasiferas, y mas auspicioso PAMPA (Oil & Gas) mas la generarión de EE
-
danyf1
- Mensajes: 7126
- Registrado: Vie Ene 12, 2024 11:07 am
Re: PAMP Pampa Energia S.A.
excluido escribió: ↑ bloomberglinea.com
https://www.bloomberglinea.com
Pampa Energía superó las estimaciones de ganancia neta ...

-
excluido
- Mensajes: 196
- Registrado: Jue May 24, 2007 3:14 pm
- Ubicación: LA PLATA(BS.AS.)
Re: PAMP Pampa Energia S.A.
bloomberglinea.com
https://www.bloomberglinea.com
Pampa Energía superó las estimaciones de ganancia neta ...
https://www.bloomberglinea.com
Pampa Energía superó las estimaciones de ganancia neta ...
-
Einlazer84
- Mensajes: 19607
- Registrado: Vie Oct 31, 2014 5:26 pm
Re: PAMP Pampa Energia S.A.
Yo algo que descubri es que PAMP siempre tiene correlacion de como le va a Pampita la Modelo.
Cuando a Pampita le va bien, consigue novio empresario con dinero, le salen negocios, PAMP sube fuerte.
Cuando a Pampita el novio le es infiel, aparece el Motorhome de Vicuña, se le arman escandalos, PAMP baja fuerte.
Yo por eso en vez de ver revistas de Petroleo, Energia, si estoy en PAMP miro revistas de chimentos a ver que dicen de Pampita con eso se si este papel sube o baja.
¿Quién está conectado?
Usuarios navegando por este Foro: Amazon [Bot], Baidu [Spider], Bati, Bing [Bot], Facebook [Crawler], Majestic-12 [Bot], Maotsetsung y 42 invitados