YPFD YPF S.A.
-
danyf1
- Mensajes: 7259
- Registrado: Vie Ene 12, 2024 11:07 am
-
Gómez 5
- Mensajes: 20
- Registrado: Mar Nov 03, 2026 1:56 pm
YPFD YPF S.A.
danyf1 escribió:sebara escribió: El ejercicio 2026 acumula un superávit de US$ 2786 millones, el acarreado en el 2025 era negativo de US$ -172 millones, debido a mayores márgenes brutos y operativos, por mayores ventas y reducción de costos. El 3T 2026 en particular, da US$ 1181 millones, en el 3T 2025 dio negativo
Este muchacho no aprende más ,da pena ya ,el contexto anula balance y lo que sea
-
danyf1
- Mensajes: 7259
- Registrado: Vie Ene 12, 2024 11:07 am
Re: YPFD YPF S.A.
sebara escribió: El ejercicio 2026 acumula un superávit de US$ 2786 millones, el acarreado en el 2025 era negativo de US$ -172 millones, debido a mayores márgenes brutos y operativos, por mayores ventas y reducción de costos. El 3T 2026 en particular, da US$ 1181 millones, en el 3T 2025 dio negativo de US$ -206 millones. La moneda funcional es dólar cuyo tipo de cambio es $ 1508.
Principales hitos: En este trimestre se destacan tres hitos: la cartera de proyectos del RIGI que suma una inversión de US$ 70000 millones prorrateado entre 16-26 años puntualizado en Vaca Muerte Norte. Se adquirió el 25% restante de YPF Luz por US$ 430 millones y forma parte de los líderes de generación. Se ha vendido activos convencionales por US$ 2200 millones.
Los ingresos por ventas dan US$ 18077 millones, un 30,1% mayor al 2025. Los costos de ventas arrojan US$ 10619 millones, un 5,5% superior al 2025, el costo extracción por barril al 3T 2026 da US$ 8,4, siendo -30,6% menor al 2025 por ponderación al shale. El margen EBITDA sobre Ventas es 38,2%, al 3T 2025 era del 26,8%. Las compras y variación de existencias dan US$ 4463 millones, un 23,2% mayor anual, por variación de precio del crudo.
Entre los segmentos de mayor relevancia por tipo de bien o servicio: Las ventas de Midstream y Dowstream (54,7%) suben 35,7%, por mayor despacho, y por suba del precio del gasoil en un 31% y de la nafta en 25,1%. Los ingresos en Upstream (27,4%) crecen un 23,1%, por crecimiento del precio promedio de crudo en un 28,2%, el de gas crece 2%. Nuevas Energías (6,4%) crece un 26%, por mayores ventas de gas natural minorista. Por último, LNG y gas integrado disminuyen un -1,8% por menor demanda de gas en las industrias.
La producción de hidrocarburos baja -1,2%: El Shale (77,6%) sube 21,3%, la convencional (18,9%) baja un -42,4%, y Tight baja -20,7%. En downstream: El crudo procesado sube 9,9%, la utilización de refinerías es 102,5%, en 2025 era del 93,3%. Despacho de productos refinados suben 9%, las exportaciones (13,7%) suben 52,7%, la local sube 4,3%. Petroquímicos aumentan un 12,9%, las exportaciones (40,1%) aumentan 15,5% y la local 11,3%
Los gastos operativos reportan US$ 8872 millones, subiendo 1,7% anual. Donde: Depreciaciones de PP&E (24,7%) suben un 0,8%. Salarios y cargas sociales (13,6%) crecen un 9,2%. Impuestos, tasas y contribuciones (11,8%) aumentan un 21,5%.
Los saldos no operativos arrojan un negativo de US$ -685 millones, 8,2% menos deficitario que el 2025. La deuda bruta alcanza los US$ 10250 millones, reduciendo un -3,2% desde el inicio del 2026. La ratio Deuda neta/EBITDA baja desde 2,1x a 0,8x anual. El flujo de fondos da U$S 1987 millones, un 148,7% mayor al 2025 y aumentando US$ 1054 millones. El flujo libre de fondos es positivo US$ 2596 millones, al 3T 2025 era negativo de US$ -2081 millones.
Se espera alcanzar un promedio de 255 mil barrilles diario promedio para el 2026. El CAPEX esperado asciende en el rango de US$ 5800 y 6200 millones. El proyecto VMOS tiene un avance del 85%, con el arribo de dos monoboyas e inicio de operaciones en 1T 2027. Para el proyecto de LNG se ha obtenido una línea de crédito US$ 6000 millones de la financiera US EXIM. Los proyectos en gestión toman como base un brent a US$ 70 por barril y US$ 3,5 por MBTU.
La liquidez pasa de 0,75 a 1,24. La solvencia va de 0,65 a 0,7.
El VL es de $ 5301 por acción. La cotización es 7245. La capitalización es $ 28425 billones
La ganancia por acción es de $ 1038 (US$ 7,10 split). El PER promediado es de 8 años (US$)
Gracias por tomarte la molestia, te hago una pregunta....el PER promedio de las principales petroleras de EEUU (xom - cvx etc.) son muy superiores al nuestro, no?....creo que fácilmente lo duplican.
-
Ricardo Warren
- Mensajes: 269
- Registrado: Jue Ago 20, 2026 1:57 pm
YPFD YPF S.A.
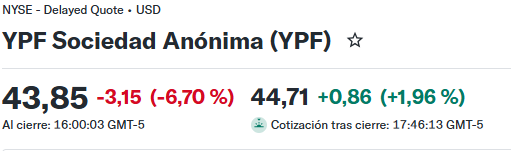
Es la debacle ypf...huyen todos parece!!!
-
sebara
- Mensajes: 5970
- Registrado: Lun Ene 30, 2012 4:36 pm
Re: YPFD YPF S.A.
El ejercicio 2026 acumula un superávit de US$ 2786 millones, el acarreado en el 2025 era negativo de US$ -172 millones, debido a mayores márgenes brutos y operativos, por mayores ventas y reducción de costos. El 3T 2026 en particular, da US$ 1181 millones, en el 3T 2025 dio negativo de US$ -206 millones. La moneda funcional es dólar cuyo tipo de cambio es $ 1508.
Principales hitos: En este trimestre se destacan tres hitos: la cartera de proyectos del RIGI que suma una inversión de US$ 70000 millones prorrateado entre 16-26 años puntualizado en Vaca Muerte Norte. Se adquirió el 25% restante de YPF Luz por US$ 430 millones y forma parte de los líderes de generación. Se ha vendido activos convencionales por US$ 2200 millones.
Los ingresos por ventas dan US$ 18077 millones, un 30,1% mayor al 2025. Los costos de ventas arrojan US$ 10619 millones, un 5,5% superior al 2025, el costo extracción por barril al 3T 2026 da US$ 8,4, siendo -30,6% menor al 2025 por ponderación al shale. El margen EBITDA sobre Ventas es 38,2%, al 3T 2025 era del 26,8%. Las compras y variación de existencias dan US$ 4463 millones, un 23,2% mayor anual, por variación de precio del crudo.
Entre los segmentos de mayor relevancia por tipo de bien o servicio: Las ventas de Midstream y Dowstream (54,7%) suben 35,7%, por mayor despacho, y por suba del precio del gasoil en un 31% y de la nafta en 25,1%. Los ingresos en Upstream (27,4%) crecen un 23,1%, por crecimiento del precio promedio de crudo en un 28,2%, el de gas crece 2%. Nuevas Energías (6,4%) crece un 26%, por mayores ventas de gas natural minorista. Por último, LNG y gas integrado disminuyen un -1,8% por menor demanda de gas en las industrias.
La producción de hidrocarburos baja -1,2%: El Shale (77,6%) sube 21,3%, la convencional (18,9%) baja un -42,4%, y Tight baja -20,7%. En downstream: El crudo procesado sube 9,9%, la utilización de refinerías es 102,5%, en 2025 era del 93,3%. Despacho de productos refinados suben 9%, las exportaciones (13,7%) suben 52,7%, la local sube 4,3%. Petroquímicos aumentan un 12,9%, las exportaciones (40,1%) aumentan 15,5% y la local 11,3%
Los gastos operativos reportan US$ 8872 millones, subiendo 1,7% anual. Donde: Depreciaciones de PP&E (24,7%) suben un 0,8%. Salarios y cargas sociales (13,6%) crecen un 9,2%. Impuestos, tasas y contribuciones (11,8%) aumentan un 21,5%.
Los saldos no operativos arrojan un negativo de US$ -685 millones, 8,2% menos deficitario que el 2025. La deuda bruta alcanza los US$ 10250 millones, reduciendo un -3,2% desde el inicio del 2026. La ratio Deuda neta/EBITDA baja desde 2,1x a 0,8x anual. El flujo de fondos da U$S 1987 millones, un 148,7% mayor al 2025 y aumentando US$ 1054 millones. El flujo libre de fondos es positivo US$ 2596 millones, al 3T 2025 era negativo de US$ -2081 millones.
Se espera alcanzar un promedio de 255 mil barrilles diario promedio para el 2026. El CAPEX esperado asciende en el rango de US$ 5800 y 6200 millones. El proyecto VMOS tiene un avance del 85%, con el arribo de dos monoboyas e inicio de operaciones en 1T 2027. Para el proyecto de LNG se ha obtenido una línea de crédito US$ 6000 millones de la financiera US EXIM. Los proyectos en gestión toman como base un brent a US$ 70 por barril y US$ 3,5 por MBTU.
La liquidez pasa de 0,75 a 1,24. La solvencia va de 0,65 a 0,7.
El VL es de $ 5301 por acción. La cotización es 7245. La capitalización es $ 28425 billones
La ganancia por acción es de $ 1038 (US$ 7,10 split). El PER promediado es de 8 años (US$)
Principales hitos: En este trimestre se destacan tres hitos: la cartera de proyectos del RIGI que suma una inversión de US$ 70000 millones prorrateado entre 16-26 años puntualizado en Vaca Muerte Norte. Se adquirió el 25% restante de YPF Luz por US$ 430 millones y forma parte de los líderes de generación. Se ha vendido activos convencionales por US$ 2200 millones.
Los ingresos por ventas dan US$ 18077 millones, un 30,1% mayor al 2025. Los costos de ventas arrojan US$ 10619 millones, un 5,5% superior al 2025, el costo extracción por barril al 3T 2026 da US$ 8,4, siendo -30,6% menor al 2025 por ponderación al shale. El margen EBITDA sobre Ventas es 38,2%, al 3T 2025 era del 26,8%. Las compras y variación de existencias dan US$ 4463 millones, un 23,2% mayor anual, por variación de precio del crudo.
Entre los segmentos de mayor relevancia por tipo de bien o servicio: Las ventas de Midstream y Dowstream (54,7%) suben 35,7%, por mayor despacho, y por suba del precio del gasoil en un 31% y de la nafta en 25,1%. Los ingresos en Upstream (27,4%) crecen un 23,1%, por crecimiento del precio promedio de crudo en un 28,2%, el de gas crece 2%. Nuevas Energías (6,4%) crece un 26%, por mayores ventas de gas natural minorista. Por último, LNG y gas integrado disminuyen un -1,8% por menor demanda de gas en las industrias.
La producción de hidrocarburos baja -1,2%: El Shale (77,6%) sube 21,3%, la convencional (18,9%) baja un -42,4%, y Tight baja -20,7%. En downstream: El crudo procesado sube 9,9%, la utilización de refinerías es 102,5%, en 2025 era del 93,3%. Despacho de productos refinados suben 9%, las exportaciones (13,7%) suben 52,7%, la local sube 4,3%. Petroquímicos aumentan un 12,9%, las exportaciones (40,1%) aumentan 15,5% y la local 11,3%
Los gastos operativos reportan US$ 8872 millones, subiendo 1,7% anual. Donde: Depreciaciones de PP&E (24,7%) suben un 0,8%. Salarios y cargas sociales (13,6%) crecen un 9,2%. Impuestos, tasas y contribuciones (11,8%) aumentan un 21,5%.
Los saldos no operativos arrojan un negativo de US$ -685 millones, 8,2% menos deficitario que el 2025. La deuda bruta alcanza los US$ 10250 millones, reduciendo un -3,2% desde el inicio del 2026. La ratio Deuda neta/EBITDA baja desde 2,1x a 0,8x anual. El flujo de fondos da U$S 1987 millones, un 148,7% mayor al 2025 y aumentando US$ 1054 millones. El flujo libre de fondos es positivo US$ 2596 millones, al 3T 2025 era negativo de US$ -2081 millones.
Se espera alcanzar un promedio de 255 mil barrilles diario promedio para el 2026. El CAPEX esperado asciende en el rango de US$ 5800 y 6200 millones. El proyecto VMOS tiene un avance del 85%, con el arribo de dos monoboyas e inicio de operaciones en 1T 2027. Para el proyecto de LNG se ha obtenido una línea de crédito US$ 6000 millones de la financiera US EXIM. Los proyectos en gestión toman como base un brent a US$ 70 por barril y US$ 3,5 por MBTU.
La liquidez pasa de 0,75 a 1,24. La solvencia va de 0,65 a 0,7.
El VL es de $ 5301 por acción. La cotización es 7245. La capitalización es $ 28425 billones
La ganancia por acción es de $ 1038 (US$ 7,10 split). El PER promediado es de 8 años (US$)
-
juanse
- Mensajes: 1549
- Registrado: Mié Feb 27, 2008 4:37 pm
Re: YPFD YPF S.A.
Alguien me explica porque no dejan operar la ypfv8200 y la ypfv7000 si estan en precio???
-
Tiji
- Mensajes: 1895
- Registrado: Vie Abr 09, 2021 11:07 am
Re: YPFD YPF S.A.
retardado siempre escribió: ↑ YPF es una empresa esclava del gobierno, y con fudmantismen continuo deterioro.
Eso, en cuanto a lo que es.
Los accionistas no tienen NADA, y deberían aprovechar para arbitrar.
En cotización a todas las empresas les ha ido peor.
Pero muchas de esas tienen buenos fundamentos , y allí si, son propietarios todos los accionistas.
-
Ron
- Mensajes: 7
- Registrado: Lun Oct 26, 2026 1:25 pm
Re: YPFD YPF S.A.
YPF es una empresa con un PER rezagado (trailing) de 8.08. Vale mucho pues ese valor ignora los gigantes proyectos RIGI. Como decía Aldo Cammarota "no se vayan que ahora viene lo mejor". Lo que si concederé es que ninguno de nosotros podrá sentarse en la falda de Marín y susurrarle al oído pedidos de dividendos extraordinarios...
-
retardado siempre
- Mensajes: 371
- Registrado: Mar Sep 01, 2026 5:43 pm
YPFD YPF S.A.
YPF es una empresa esclava del gobierno, y con fudmantismen continuo deterioro.
Eso, en cuanto a lo que es.
Los accionistas no tienen NADA, y deberían aprovechar para arbitrar.
En cotización a todas las empresas les ha ido peor.
Pero muchas de esas tienen buenos fundamentos , y allí si, son propietarios todos los accionistas.
Eso, en cuanto a lo que es.
Los accionistas no tienen NADA, y deberían aprovechar para arbitrar.
En cotización a todas las empresas les ha ido peor.
Pero muchas de esas tienen buenos fundamentos , y allí si, son propietarios todos los accionistas.
-
danyf1
- Mensajes: 7259
- Registrado: Vie Ene 12, 2024 11:07 am
-
Ricardo Warren
- Mensajes: 269
- Registrado: Jue Ago 20, 2026 1:57 pm
YPFD YPF S.A.
Gómez 6 escribió:Mustayan escribió: Hoy fue una patada en la encia...veremos el miercoles cuanto esta descontado del resultado, y si TRump despues de las elecciones se desquita o no con iran...Descontado ? Jajajaja se hace bos** todo el merval
 Descontado ? Jajajaja se hace bos** todo el merval
Dependerá del resultado de las elecciones!!! Si pierde las 2 camaras el merval bajará seguro!!! Está en caída libre y muchos ya están abandonando el barco a riesgo de quedar en bolas!!!

-
Gómez 6
- Mensajes: 21
- Registrado: Lun Nov 02, 2026 8:34 pm
YPFD YPF S.A.
Mustayan escribió:Hoy fue una patada en la encia...veremos el miercoles cuanto esta descontado del resultado, y si TRump despues de las elecciones se desquita o no con iran...
Descontado ? Jajajaja se hace bos** todo el merval
-
danyf1
- Mensajes: 7259
- Registrado: Vie Ene 12, 2024 11:07 am
Re: YPFD YPF S.A.
Las veces que tocó la media de 200 ruedas, incluso perforándola como hoy, de ahí salió...fue así en los últimos años.
Veremos si mañana me permite cargar la 2º tanda (2/3).....antes que rebote.
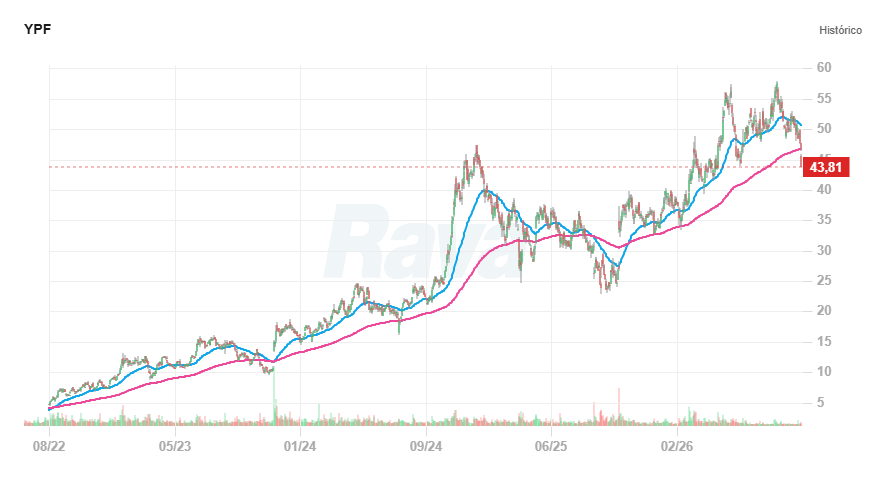
Veremos si mañana me permite cargar la 2º tanda (2/3).....antes que rebote.
¿Quién está conectado?
Usuarios navegando por este Foro: Amazon [Bot], Bing [Bot], ClaudeBot [Bot], joaco1991, Kamei, OAI-SearchBot [Bot] y 79 invitados